Wypłaty z FairPari – proces, weryfikacja i ograniczenia
 Available in US
Wypłatę z FairPari najlepiej traktować jako sekwencję kontroli, a nie obietnicę konkretnej szybkości. FairPari może wymagać weryfikacji konta przed wypłatą. Dokładny czas przetwarzania, limit i opłatę trzeba potwierdzić w bieżącym kasjerze lub warunkach, ponieważ te parametry mogą się zmieniać. Przed zleceniem wypłaty warto sprawdzić status konta, dane profilu, dostępne metody oraz aktualne parametry pokazane przy wybranym kanale. Jeżeli któryś element wymaga dodatkowej kontroli, proces może obejmować etap weryfikacji przed realizacją transakcji.
Spis treści
- Wypłata to proces, nie jedna liczba godzin
- Etapy, które warto sprawdzić przed zleceniem
- KYC przed wypłatą – najważniejsze informacje
- Zgodność danych jest ważniejsza niż pośpiech
- Metoda wypłaty musi być sprawdzona oddzielnie
- Limity wypłat mogą się zmieniać
- Czas wypłaty – rozdziel przetwarzanie od dostarczenia środków
- Bonus może być osobnym źródłem blokady
- Lista kontrolna przed kliknięciem „wypłać”
- Co zrobić, gdy wypłata wymaga dodatkowej kontroli
- Wypłata a status licencyjny FairPari
- Jak ocenić wypłatę po pierwszym użyciu
- Jak dokumentować własną wypłatę bez ujawniania danych
- Jak czytać status zlecenia zamiast zgadywać przyczynę opóźnienia
- Dlaczego pierwsza wypłata może być innym doświadczeniem niż kolejne
- Co najczęściej decyduje o sprawnym przejściu wypłaty w FairPari
Wypłata to proces, nie jedna liczba godzin
Wyszukiwania o czasie wypłaty często prowadzą do jednej liczby, ale taka odpowiedź może być myląca. Na tempo wpływa nie tylko sam operator, lecz także status konta, wybrana metoda, ewentualna potrzeba dodatkowej kontroli oraz późniejsze przetwarzanie po stronie dostawcy płatności. Bez aktualnego oficjalnego potwierdzenia nie ma podstaw, aby obiecać „instant payout” ani przypisać FairPari stałego czasu dla wszystkich użytkowników.
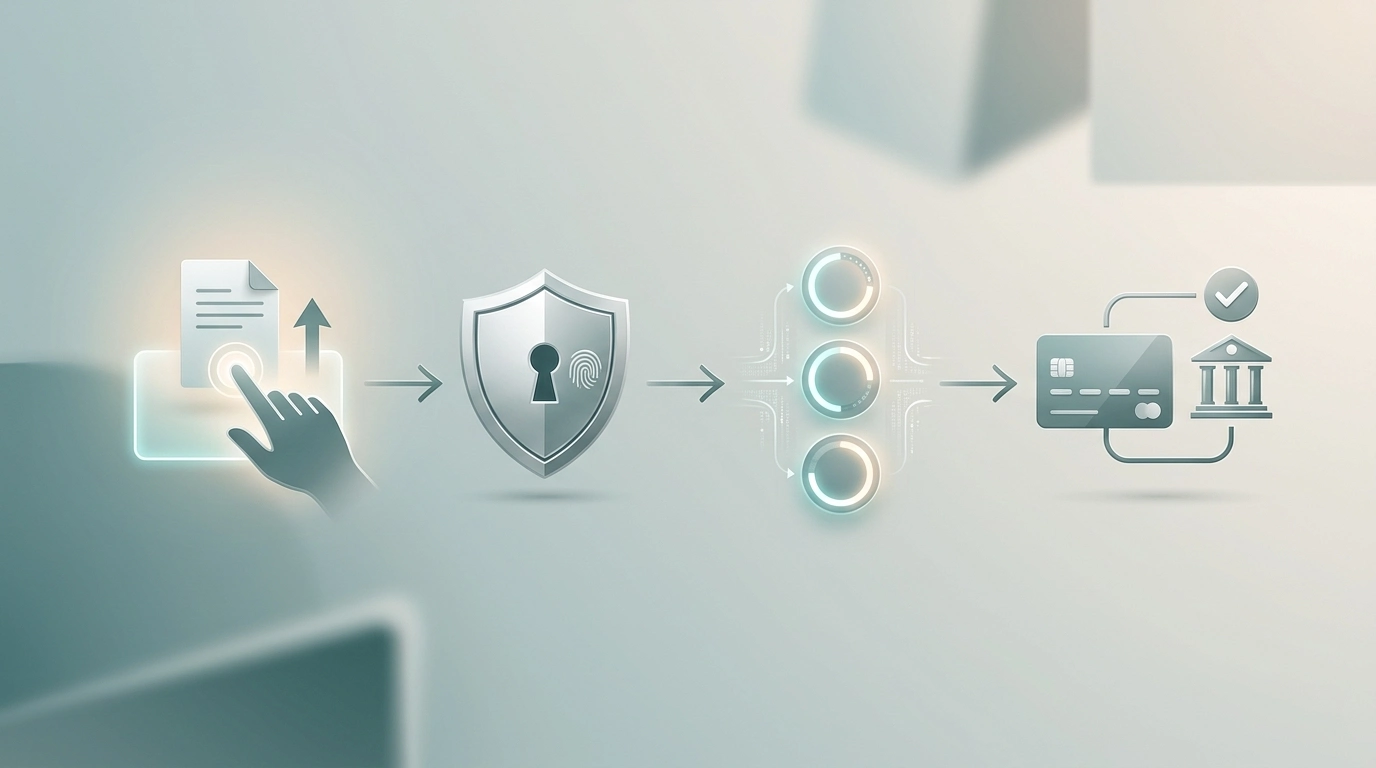
Praktyczniejszy model składa się z kilku kroków. Najpierw użytkownik składa dyspozycję w kasjerze. Następnie system może sprawdzić, czy konto i transakcja spełniają wymagania. FairPari może wymagać KYC przed wypłatą, ale konkretne warunki uruchomienia kontroli i lista dokumentów zależą od bieżącej procedury. Dopiero po przejściu potrzebnych kontroli zlecenie może zostać przetworzone i przekazane do wybranej metody odbioru.
Etapy, które warto sprawdzić przed zleceniem
| Etap | Co sprawdzić | Dlaczego ma znaczenie |
|---|---|---|
| Konto | Czy podstawowe dane profilu są kompletne i aktualne. | Niespójności mogą prowadzić do dodatkowej kontroli. |
| Weryfikacja | Czy konto ma oczekujący komunikat dotyczący KYC. | FairPari może wymagać weryfikacji przed wypłatą. |
| Kasjer | Jakie metody wypłaty są aktualnie widoczne. | Nie każda metoda wpłaty musi mieć identyczny status przy wypłacie. |
| Parametry | Bieżące minimum, maksimum, opłata i przewidywany czas. | Te wartości mogą się zmieniać i wymagają aktualnego odczytu. |
| Promocje | Czy saldo nie jest objęte aktywnymi warunkami bonusowymi. | Warunki promocji mogą wpływać na możliwość wypłaty środków bonusowych. |
KYC przed wypłatą – najważniejsze informacje
FairPari może wymagać weryfikacji konta przed wypłatą. Konkretna lista dokumentów, czas ich sprawdzania i ewentualne progi zależą od bieżącej procedury, dlatego należy kierować się instrukcją wyświetloną na koncie.
Jeżeli kasjer lub konto wyświetla prośbę o weryfikację, należy kierować się dokładnie instrukcją widoczną w danym momencie. Nie warto wysyłać dodatkowych dokumentów „na zapas” na podstawie poradników zewnętrznych, bo wymagania mogą zależeć od przypadku.
Szersze omówienie procesu KYC i szczegółów zależnych od konkretnego konta zawiera powiązana sekcja: KYC w FairPari.
Co wiadomo o KYC przy wypłacie
- KYC może być wymagane przed wypłatą.
- Dokładnych dokumentów nie należy zgadywać.
- Dokładnego czasu weryfikacji nie należy traktować jako stałego.
- Aktualny komunikat w koncie ma większą wartość niż stary poradnik.
Zgodność danych jest ważniejsza niż pośpiech
Przed wypłatą warto sprawdzić dane profilu i dane używane w wybranej metodzie płatności. Nie należy zakładać, że FairPari zawsze wymaga identycznego kanału jak przy wpłacie; dostępne opcje trzeba sprawdzić w aktualnym kasjerze. Mimo to niespójne dane są ogólnie sygnałem, który może wymagać wyjaśnienia przy kontroli konta.
Najprostszy sposób ograniczenia ryzyka operacyjnego to nie zmieniać kilku istotnych elementów jednocześnie tuż przed wypłatą. Jeśli użytkownik aktualizuje dane konta, zmienia metodę płatności i jednocześnie składa większą dyspozycję, liczba rzeczy wymagających sprawdzenia rośnie. Lepiej rozumieć każdy krok niż próbować maksymalnie skrócić proces.
Jeśli dopiero tworzysz konto, podstawowe informacje dotyczące konfiguracji opisuje powiązana sekcja: konto FairPari.
Metoda wypłaty musi być sprawdzona oddzielnie
Strona płatności FairPari obejmuje obsługę PLN oraz dostępne kategorie metod. Przy wypłacie dochodzi jednak dodatkowe pytanie: czy dana metoda jest obecnie dostępna w kierunku wychodzącym. Globalna lista metod nie daje na to pełnej odpowiedzi.
Po zalogowaniu warto wejść bezpośrednio do sekcji wypłat i sprawdzić dostępne opcje. Jeśli kasjer pokazuje przy metodzie limit, opłatę lub przewidywany czas, to właśnie ten ekran powinien być traktowany jako bieżące źródło operacyjne. Nie należy przenosić parametrów z innego kraju ani z innej metody.
To podejście jest szczególnie ważne dla konta prowadzonego w PLN. Sama obsługa polskiej waluty nie gwarantuje, że wszystkie globalne kanały są dostępne lokalnie.
Limity wypłat mogą się zmieniać
Dokładny limit dzienny, tygodniowy lub miesięczny jest typowym przykładem informacji, która wymaga aktualnego oficjalnego źródła. Zewnętrzne zestawienia potrafią podawać liczby, ale mogą dotyczyć innej wersji serwisu, innego rynku albo starszych warunków. Dlatego konkretny limit dla użytkownika z Polski trzeba odczytać z aktualnego kasjera lub warunków przed zleceniem wypłaty.
Jeżeli planowana wypłata jest większa, najważniejszy krok to odczyt parametrów bezpośrednio przed złożeniem dyspozycji. Jeśli kasjer pokazuje inne wartości niż wcześniej, należy kierować się aktualnym ekranem i warunkami. W ten sposób unika się sytuacji, w której stara liczba z recenzji zostaje potraktowana jak gwarancja.
Jedna stała liczba nie byłaby wiarygodnym punktem odniesienia. Przy zmiennych ograniczeniach liczy się wartość aktualna dla właściwego rynku i konkretnego konta.
Czas wypłaty – rozdziel przetwarzanie od dostarczenia środków
Użytkownicy często mówią o „czasie wypłaty” jak o jednym odcinku. W praktyce warto rozdzielić co najmniej dwa etapy: przetwarzanie dyspozycji po stronie platformy oraz dostarczenie środków przez wybraną metodę płatności. Nawet gdy pierwszy etap zostanie zakończony, drugi może zależeć od operatora płatniczego.
Przedziały godzinowe należy sprawdzać w aktualnych informacjach operatora. Najbardziej praktyczne jest sprawdzenie statusu zlecenia i danych widocznych w kasjerze. Jeżeli metoda ma własny szacowany czas, powinien być oceniany jako parametr konkretnego kanału, a nie jako uniwersalna cecha FairPari.
Takie rozdzielenie pomaga również przy kontakcie z obsługą. Inaczej opisuje się zlecenie, które nadal czeka na przetworzenie, a inaczej transakcję oznaczoną jako zrealizowana, której środki nie dotarły jeszcze do odbiorcy.
Bonus może być osobnym źródłem blokady
Jeżeli saldo obejmuje środki powiązane z promocją, przed wypłatą trzeba sprawdzić aktualne warunki bonusu. Konkretny mnożnik obrotu i okres ważności trzeba sprawdzić w bieżących warunkach danej promocji. Ważna jest sama zasada rozdzielenia dwóch tematów: płatność może być technicznie dostępna, a środki bonusowe mogą nadal podlegać warunkom promocji.
Dlatego przed wypłatą warto zajrzeć do sekcji promocji i ustalić, czy na koncie aktywny jest bonus. Aktualne omówienie ofert znajduje się na stronie bonus FairPari. Jeżeli promocja nie jest aktywna, ten element można po prostu pominąć.
Lista kontrolna przed kliknięciem „wypłać”
- Sprawdź, czy jesteś zalogowany na właściwe konto i czy dane profilu są aktualne.
- Zobacz, czy konto wyświetla prośbę o weryfikację.
- Otwórz sekcję wypłat zamiast zakładać, że lista z wpłat jest identyczna.
- Odczytaj parametry wybranej metody bezpośrednio w kasjerze.
- Sprawdź, czy saldo nie jest powiązane z aktywną promocją.
- Przed zatwierdzeniem ponownie sprawdź dane odbiorcy lub portfela.
- Zachowaj identyfikator albo potwierdzenie zlecenia, jeśli interfejs je udostępnia.
Ta lista nie zakłada konkretnych limitów, dokumentów ani czasu. Ma pomóc przygotować zlecenie tak, aby ewentualny problem był łatwiejszy do zidentyfikowania.
Co zrobić, gdy wypłata wymaga dodatkowej kontroli
Jeżeli status zlecenia nie zmienia się zgodnie z informacją pokazaną w kasjerze, najpierw należy sprawdzić komunikaty na koncie. Mogą wskazywać na potrzebę uzupełnienia informacji albo wyjaśnienia konkretnej transakcji. Nie warto zgadywać przyczyny tylko na podstawie czasu oczekiwania.
Jeżeli pojawia się prośba o KYC, należy korzystać z instrukcji przypisanej do konta. Jeśli problem dotyczy metody płatności, pomocne będzie przygotowanie danych samego zlecenia, ale bez publicznego udostępniania wrażliwych informacji. Adresy kontaktowe i procedury należy brać z aktualnego konta lub oficjalnych kanałów, aby nie korzystać z nieaktualnych instrukcji.
Najważniejsze jest rozróżnienie statusu: oczekujące przetwarzanie, dodatkowa weryfikacja albo zlecenie zakończone po stronie platformy. Każdy z tych przypadków wymaga innego następnego kroku.
Wypłata a status licencyjny FairPari
Proces wypłaty i status licencyjny są powiązane z oceną operatora, ale nie powinny być mieszane w jedno twierdzenie. Praktyczne elementy transakcji i weryfikacji należy oceniać niezależnie od samego statusu licencyjnego. Informacje o jurysdykcji licencji oraz o polskim kontekście regulacyjnym zawiera osobna sekcja: status FairPari w Polsce.
Taki podział pozwala uniknąć błędu polegającego na wyciąganiu wniosku o szybkości lub dostępności wypłat tylko z informacji o licencji. Parametry transakcji wymagają własnego, aktualnego źródła.
Jak ocenić wypłatę po pierwszym użyciu
Po pierwszej wypłacie warto zanotować nie tylko całkowity czas, lecz także to, na którym etapie pojawiło się oczekiwanie. Jeżeli najwięcej czasu zajęła weryfikacja, przyszłe doświadczenie po jej ukończeniu może wyglądać inaczej. Jeżeli opóźnienie wystąpiło już po oznaczeniu zlecenia jako zrealizowanego, problem mógł dotyczyć kanału płatności, a nie samej platformy.
Takie podejście daje lepszy obraz niż pojedyncza ocena „szybko” lub „wolno”. Pozwala też porównać metody na podstawie własnego konta, waluty i warunków widocznych w danym momencie. Uniwersalne czasy z przypadkowych recenzji nie są wiarygodnym punktem odniesienia dla konkretnego konta.
Jeżeli później zmienisz metodę, nie zakładaj, że nowe zlecenie będzie miało identyczny przebieg. Każdy kanał warto ocenić na podstawie jego aktualnych parametrów w kasjerze.
Jak dokumentować własną wypłatę bez ujawniania danych
Jeżeli transakcja wymaga późniejszego wyjaśnienia, pomocne jest zachowanie podstawowych informacji o zleceniu: daty, statusu widocznego na koncie i identyfikatora transakcji, jeśli jest dostępny. Nie należy natomiast udostępniać publicznie pełnych danych dokumentów, numerów kart, haseł ani danych logowania.
Krótka własna notatka pomaga odtworzyć kolejność zdarzeń i rozróżnić, czy oczekiwanie dotyczyło weryfikacji, przetwarzania czy dostarczenia środków. Dzięki temu kontakt z obsługą może być bardziej konkretny, a późniejsze porównanie innej metody nie opiera się wyłącznie na pamięci.
Jak czytać status zlecenia zamiast zgadywać przyczynę opóźnienia
Najbardziej użyteczna informacja podczas oczekiwania na wypłatę to aktualny status zlecenia w koncie. Sam upływ czasu nie mówi, czy transakcja czeka na kontrolę, jest już przetwarzana, czy została przekazana dalej. Jeśli interfejs rozróżnia te etapy, warto zapisać moment zmiany statusu. Pozwala to później ustalić, który fragment procesu rzeczywiście trwał najdłużej.
Jeżeli status wskazuje na potrzebę działania po stronie użytkownika, pierwszeństwo ma komunikat wyświetlany w koncie. W takiej sytuacji nie należy zakładać, że kolejne ponowne zlecenie rozwiąże problem. Może ono jedynie utrudnić ocenę, które żądanie jest aktywne. Najpierw warto zakończyć wymagany krok albo uzyskać wyjaśnienie dotyczące istniejącego zlecenia.
Gdy zlecenie jest już oznaczone jako zakończone, a środki nie są jeszcze widoczne po stronie odbiorcy, trzeba rozdzielić platformę od kanału płatniczego. To nie przesądza, gdzie leży problem, ale wskazuje, jakie informacje są potrzebne do dalszej diagnostyki.
Dlaczego pierwsza wypłata może być innym doświadczeniem niż kolejne
Pierwsza dyspozycja jest momentem, w którym użytkownik po raz pierwszy przechodzi cały cykl od kasjera do odbioru środków. Jeśli właśnie wtedy pojawi się wymóg KYC, czas całego procesu będzie obejmował nie tylko samą transakcję, lecz także etap kontroli konta. Z tego powodu pojedyncze doświadczenie nie powinno być automatycznie traktowane jako stały czas wszystkich przyszłych wypłat.
Po zakończeniu pierwszego procesu użytkownik ma też więcej własnych danych: wie, jakie metody są dostępne, gdzie pojawiają się komunikaty i jakie informacje warto przygotować. To pozwala lepiej ocenić kolejne zlecenia bez opierania się na cudzych, potencjalnie nieporównywalnych przypadkach.
Co najczęściej decyduje o sprawnym przejściu wypłaty w FairPari
Najwięcej kontroli użytkownik ma nad przygotowaniem konta i prawidłowym odczytaniem bieżących warunków. FairPari może wymagać KYC przed wypłatą, dlatego warto reagować na komunikaty w profilu zamiast czekać do ostatniego momentu. Równie ważne jest sprawdzenie dostępnej metody, parametrów kasjera i ewentualnego wpływu aktywnej promocji. Dokładny czas, limit i opłata powinny pochodzić z aktualnego oficjalnego ekranu, nie z jednej stałej liczby powtarzanej w zewnętrznych poradnikach. Szerszą ocenę konta i produktu zawiera recenzja FairPari.
Opracowane przez redakcję „Fairpari Casino”.